La toma física de activos fijos permite documentar qué bienes se encuentran en una empresa, dónde están y cuál es su condición observada. Para convertir ese levantamiento en información útil, el informe debe explicar el alcance del trabajo, respaldar los hallazgos y distinguir los resultados confirmados de los pendientes de investigación.
Tinsa by Accumin Costa Rica ofrece servicios de inventario y control patrimonial. Esta guía desarrolla un método para organizar el informe de toma física de activos fijos, establecer su periodicidad y comprender cómo se relaciona con la conciliación contable.
¿Qué es la toma física de activos fijos?
La toma física de activos fijos es la verificación presencial de los bienes tangibles incluidos en un alcance definido, con registro de su identificación, ubicación y condición física observada. Comprende maquinaria, mobiliario, equipos tecnológicos, vehículos y otros bienes utilizados en la operación.
El resultado del inventario físico es una base de información respaldada por evidencias. Para que sea trazable, cada registro debe vincular el bien con un código, una ubicación y la fecha de inspección.
Conviene delimitar qué se verificó: observar un equipo no demuestra por sí solo su funcionamiento, propiedad o valor económico. Las pruebas funcionales, la revisión documental y los avalúos requieren procedimientos adicionales. El informe debe aclarar estas diferencias para evitar conclusiones que excedan la evidencia recopilada.
Guía rápida para preparar el informe en siete pasos
- Definir el alcance y la fecha de corte: Delimitar bienes, sedes y responsables antes de iniciar la inspección.
- Preparar los registros y el formato de captura: Organizar los datos disponibles y establecer campos uniformes de registro.
- Identificar y verificar los activos en campo: Confirmar cada bien y registrar ubicación, identificación y condición observada.
- Documentar evidencias y limitaciones: Vincular fotografías y observaciones con los registros y restricciones detectadas.
- Revisar la información y clasificar diferencias: Depurar registros y separar hallazgos confirmados de asuntos pendientes de investigación.
- Redactar el informe y sus anexos: Presentar alcance, metodología, resultados y recomendaciones con documentación de respaldo.
- Validar el informe y dar seguimiento: Revisar conclusiones, asignar responsables y documentar la resolución de hallazgos.
¿Cómo se hace un informe de toma física de activos fijos?
Un informe de toma física de activos fijos se elabora consolidando los registros de campo, documentando el método de verificación y presentando hallazgos respaldados por evidencia. Los siguientes pasos organizan el trabajo desde la planificación hasta la validación del documento.
-
Definir el alcance y la fecha de corte
La planificación establece los límites del informe: sedes, áreas, categorías de bienes y responsables participantes. Indique también si el trabajo cubrirá la totalidad del universo definido o una selección específica. Un levantamiento parcial debe identificarse como tal, sin extender sus conclusiones a los bienes no revisados.
Defina una fecha de referencia para los registros y documente las fechas efectivas de inspección. Si ocurren compras, traslados o retiros durante el recorrido, mantenga un control separado de esos movimientos. Así se distinguen las diferencias reales de los cambios entre la fecha de corte y la visita.
-
Preparar los registros y el formato de captura
La preparación consiste en reunir el listado disponible de activos y diseñar una ficha uniforme para el levantamiento. El formato de inventario debe permitir comparar lo registrado previamente con lo observado en campo, conservando ambos datos cuando existan diferencias.
Incluya los siguientes campos, según las características del bien:
- Código o placa de identificación y descripción del activo.
- Categoría, marca, modelo y número de serie, cuando existan.
- Sede, área y ubicación específica.
- Persona o departamento custodio.
- Condición física observada y situación de uso declarada.
- Fecha, responsable de inspección, fotografías y observaciones.
Utilice criterios uniformes para describir ubicaciones y condiciones. Los datos desconocidos deben quedar señalados como pendientes, en lugar de completarse con información sin respaldo.
-
Identificar y verificar los activos en campo
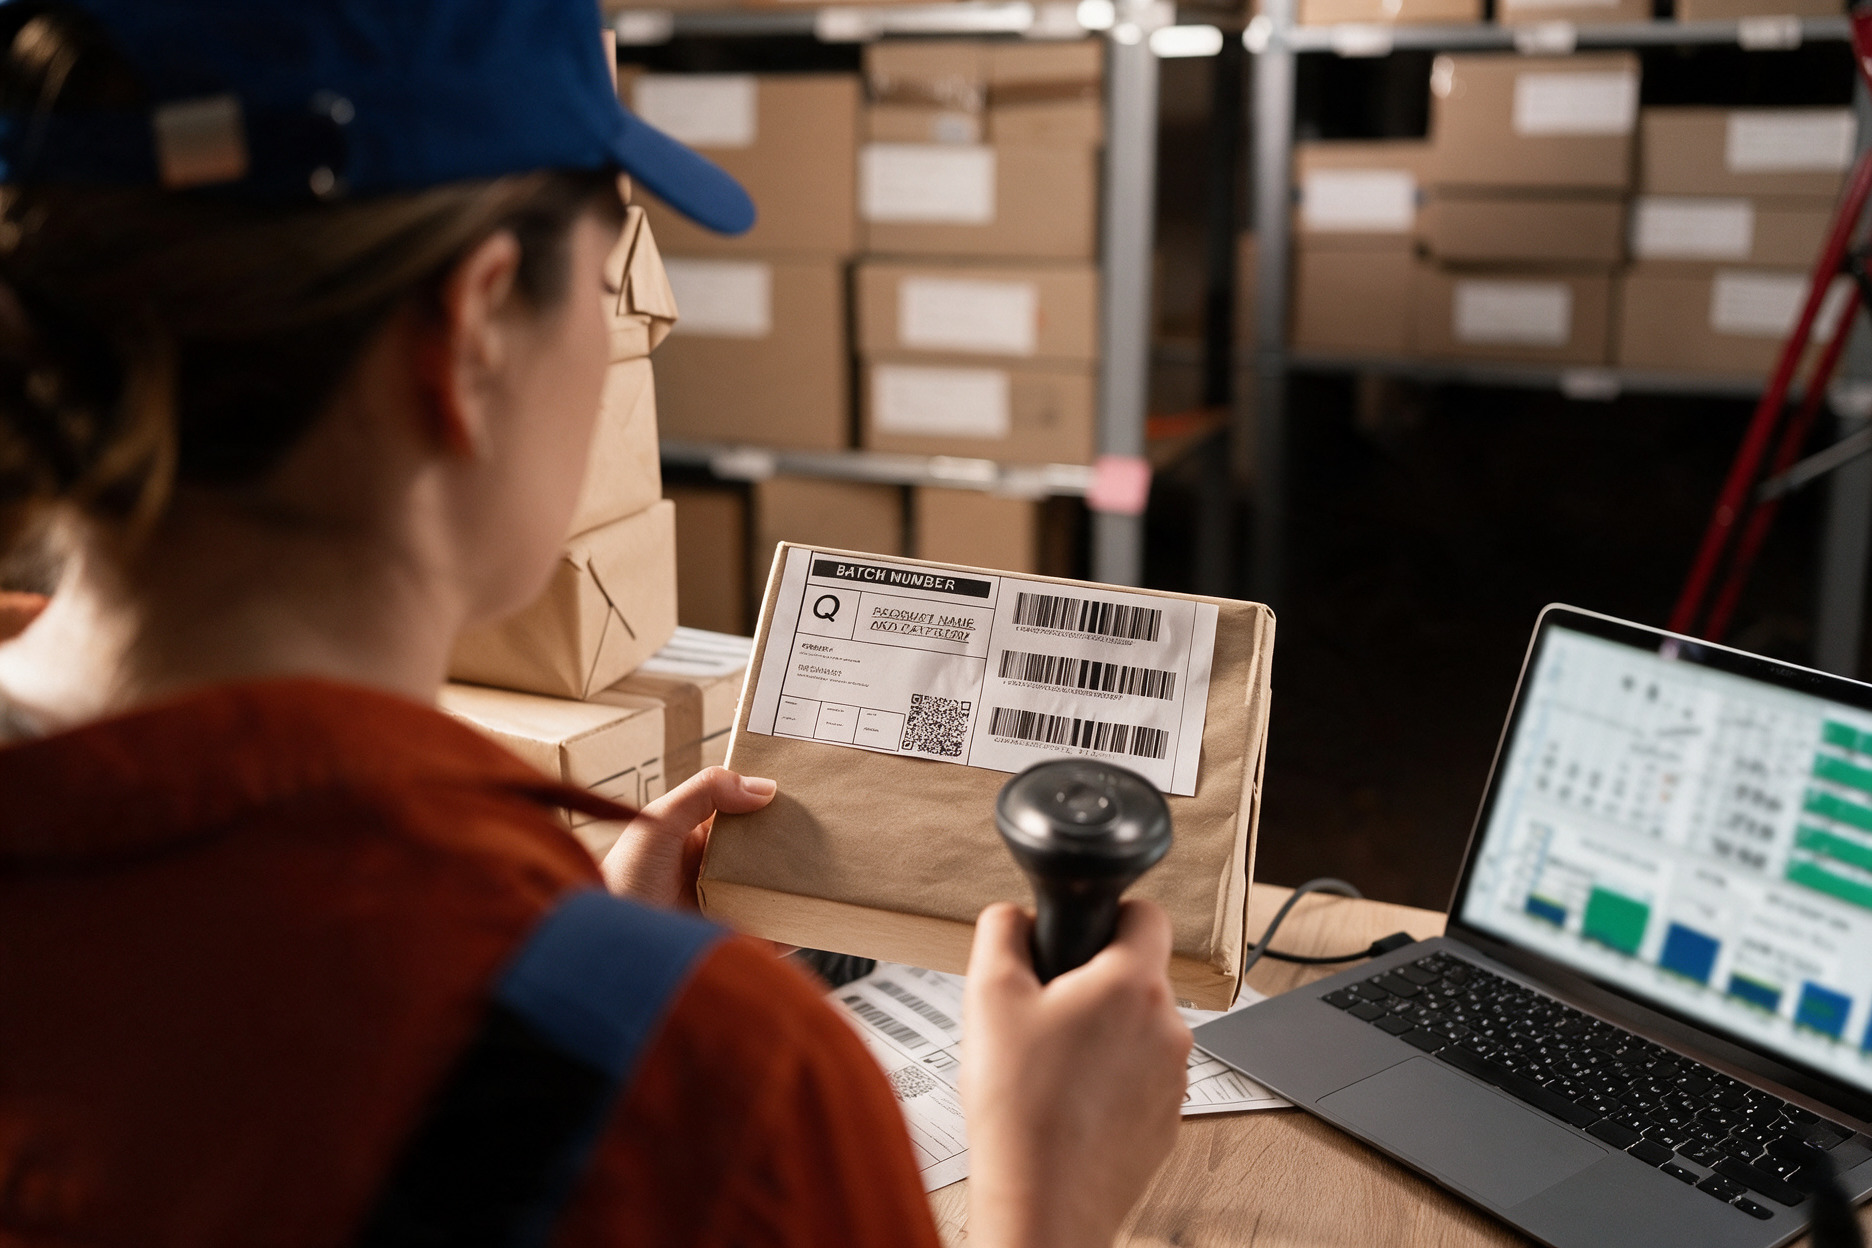
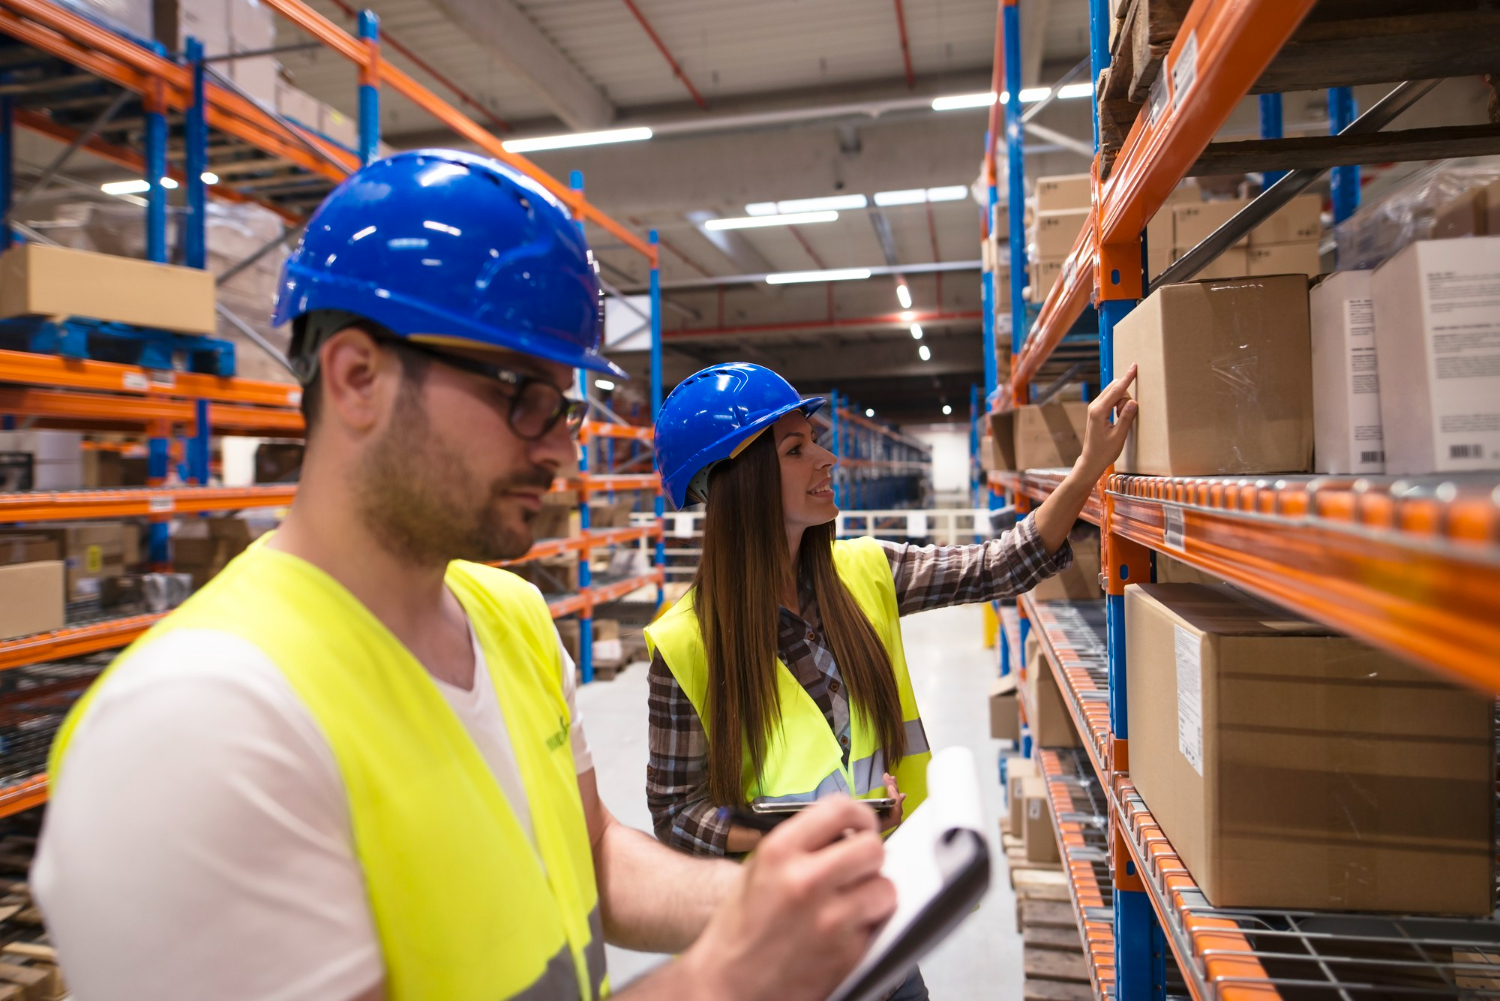
La verificación en campo debe confirmar cada activo mediante su identificación y características visibles. Organice el recorrido por áreas y registre tanto los bienes del listado que se localizan como los encontrados que no tienen correspondencia inicial.
El inventario y etiquetado facilita la asociación entre el bien y su registro. Cuando falte una placa o sea ilegible, documente la incidencia y utilice otros identificadores disponibles, sin asignar el bien a un código por semejanza únicamente.
Separe la condición visible de la condición funcional. Si no se efectuaron pruebas, registre esa limitación; si el estado operativo procede de una declaración del custodio, identifique la fuente. Un activo no localizado queda pendiente de investigación, no automáticamente perdido.
-
Documentar evidencias y limitaciones
Las evidencias deben permitir que otra persona revise el fundamento de cada hallazgo. Relacione fotografías, notas de inspección y documentos disponibles con el código del activo y la fecha del levantamiento. Para las discrepancias, procure mostrar el identificador y la condición que requiere seguimiento.
Registre también las restricciones: áreas sin acceso, activos enviados a mantenimiento, equipos ubicados fuera de las instalaciones o bienes que no se inspeccionaron por seguridad. Distinga la información comprobada presencialmente de la obtenida por documentos o declaraciones.
Esta separación permite presentar el alcance efectivo del trabajo. Un bien reportado por un responsable, pero no inspeccionado, no debe contabilizarse como verificado físicamente.
-
Revisar la información y clasificar diferencias
La revisión depura el levantamiento antes de formular conclusiones. Compruebe códigos repetidos, fotografías sin asociación, campos incompletos y descripciones inconsistentes. Después, organice las diferencias frente al listado de referencia.
- No localizados: registros cuyo bien no se encontró dentro del alcance revisado.
- Sin correspondencia inicial: bienes encontrados que requieren identificar su registro u origen.
- Diferencias de ubicación o custodio: información física distinta de la registrada.
- Incidencias de identificación o condición: placas ilegibles, datos inconsistentes o daños visibles.
Investigue cada diferencia antes de proponer una regularización. Un bien sin correspondencia inicial requiere revisión documental y contable; su presencia no basta para justificar una incorporación. Tinsa by Accumin Costa Rica ofrece conciliación contable para contrastar el inventario con los registros de la empresa.
-
Redactar el informe y sus anexos
La redacción del informe debe permitir entender qué se revisó, cómo se verificó y qué asuntos requieren atención. Una estructura recomendada es:
- Identificación del trabajo: empresa, sedes, fechas y responsables.
- Objetivo y alcance: universo definido, cobertura efectiva y exclusiones.
- Metodología: procedimientos, herramientas y criterios de registro.
- Resultados: bienes verificados, incidencias y diferencias clasificadas.
- Limitaciones: restricciones y asuntos pendientes de comprobación.
- Conclusiones y recomendaciones: acciones sustentadas en los hallazgos.
- Anexos: base detallada, fotografías y documentos de respaldo.
El resumen ejecutivo debe coincidir con los anexos. Diferencie cantidad de bienes, cantidad de registros y cantidad de incidencias, ya que un activo admite varios hallazgos. Si se incluyen importes contables, indique su fuente y fecha; el conteo físico no determina su valor.
-
Validar el informe y dar seguimiento
La validación confirma que las conclusiones corresponden a la evidencia y que las áreas responsables conocen las diferencias. Someta el documento a revisión de administración de activos, contabilidad y las instancias definidas por la empresa.
Prepare una matriz de seguimiento con hallazgo, acción propuesta, responsable, plazo y evidencia de cierre. Las correcciones de ubicación requieren un tratamiento distinto de las bajas, incorporaciones o modificaciones contables.
El informe aporta información para decidir; los ajustes deben pasar por las autorizaciones y políticas aplicables. Conserve la versión validada y la documentación posterior para mantener la trazabilidad entre el hallazgo inicial y su resolución.
Frecuencia recomendada para la toma física en una empresa
La frecuencia de la toma física debe definirse según el volumen de activos, su movilidad, la dispersión de las sedes y las políticas internas. Como pauta de planificación, se propone evaluar una revisión integral anual y complementarla con verificaciones dirigidas a los bienes de mayor riesgo.
La revisión anual se presenta aquí como una recomendación de control, no como una obligación legal universal para todas las empresas de Costa Rica. La periodicidad definitiva debe considerar las disposiciones específicas aplicables a la organización y sus requerimientos de auditoría.
- Equipos móviles o con traslados frecuentes: evaluar controles parciales entre levantamientos completos.
- Cambios de sede, custodio o estructura: programar verificaciones vinculadas al movimiento.
- Diferencias pendientes: realizar seguimiento hasta documentar su resolución.
- Activos concentrados y controles estables: justificar la periodicidad con una evaluación documentada.
La programación de visitas debe acompañarse de actualizaciones continuas de compras, retiros y traslados. De ese modo, la información de gestión de activos conserva su utilidad entre inspecciones.
¿Qué diferencia hay entre toma física y conciliación de activos?
La toma física verifica bienes en campo; la conciliación contrasta ese resultado con los registros contables para investigar y resolver diferencias. Son procedimientos complementarios, con productos y alcances distintos.
| Aspecto | Toma física | Conciliación de activos |
| Pregunta principal | ¿Qué bienes se verificaron y dónde están? | ¿Cómo corresponden los bienes con los registros contables? |
| Fuente de trabajo | Inspección, identificación y evidencia de campo. | Inventario físico, auxiliares contables y documentos de respaldo. |
| Resultado | Base física e informe de hallazgos. | Diferencias investigadas y propuestas de regularización. |
| Límite | No determina por sí sola valor ni tratamiento contable. | Los ajustes requieren sustento y autorización. |
La conciliación contable no debe reducirse a igualar cantidades. También requiere comprobar la identidad de los bienes y el soporte de los registros antes de concluir que una diferencia corresponde a una baja, incorporación o reclasificación.
La NIC 16 establece principios de reconocimiento, medición y depreciación para propiedades, planta y equipo. El inventario aporta información física; su tratamiento financiero requiere aplicar el marco contable correspondiente. Una toma física tampoco sustituye una valoración técnica.
Preguntas frecuentes sobre el informe de toma física
¿Qué hacer cuando un activo no tiene etiqueta?
Registre la ausencia de etiqueta y documente los identificadores disponibles, como serie, marca y modelo. Antes de vincularlo con el maestro de activos, valide la correspondencia. Tinsa by Accumin Costa Rica ofrece inventario y etiquetado para estructurar la identificación de bienes.
¿El informe físico incluye el valor de los activos?
El informe físico no determina por sí solo el valor de los bienes. Los importes tomados de contabilidad deben identificarse como tales. Si se requiere determinar valor económico, Tinsa by Accumin Costa Rica ofrece servicios de valoración con un alcance específico.
¿Qué información conviene preparar antes del levantamiento?
Prepare el listado de activos, sus ubicaciones, responsables y documentos disponibles sobre movimientos recientes. Defina también las sedes y categorías incluidas. Tinsa by Accumin Costa Rica solicita datos de descripción, ubicación y cantidad de bienes para dimensionar los trabajos de activos fijos.
Cómo apoya Tinsa by Accumin Costa Rica el control de activos
Tinsa by Accumin Costa Rica ofrece inventario físico, identificación y etiquetado, además de conciliación contable de activos fijos. Estos servicios permiten organizar el levantamiento, documentar los bienes existentes y contrastar la información física con los registros de la empresa.
Cuando la necesidad comprende determinar el valor económico, el avalúo de activos requiere un alcance distinto. Separar inventario, conciliación y valoración ayuda a definir los entregables necesarios y los procedimientos adecuados para cada objetivo.
Un informe de toma física de activos fijos útil identifica bienes, explica limitaciones y permite seguir cada diferencia hasta su resolución. Para definir un levantamiento adaptado a las sedes y características de su organización, solicite información a Tinsa by Accumin Costa Rica.