Garantizar la exactitud en el balance general de una empresa no es solo una exigencia regulatoria o fiscal; es un pilar estratégico para la toma de decisiones financieras. Sin embargo, en muchas organizaciones, la gestión de la maquinaria, equipos de cómputo, mobiliario y vehículos suele convertirse en un dolor de cabeza administrativo. Para solventar este reto, aplicar un marco riguroso de conciliación contable de activos fijos: control interno paso a paso permite alinear los registros con la realidad operativa, protegiendo el patrimonio corporativo y evitando inconsistencias que puedan costar miles de dólares.
¿Qué es la conciliación contable de activos fijos?
La conciliación contable de activos fijos es el proceso de verificación y cruce de datos mediante el cual se compara el inventario físico existente en las instalaciones de la empresa con los saldos y detalles registrados en los libros contables.
Su objetivo principal es identificar y corregir cualquier discrepancia entre lo que la contabilidad dice que existe y lo que realmente está presente en planta, oficina o sucursales. Este procedimiento no solo permite validar existencias, sino también evaluar:
-
Estado de conservación: Identificar activos obsoletos, dañados o fuera de uso.
-
Vida útil restante y depreciación: Verificar si las tasas aplicadas reflejan el desgaste real del bien.
-
Ubicación y asignación: Confirmar qué departamento o colaborador tiene a cargo cada bien.
Al realizar este cruce de información de forma periódica, la empresa asegura un control patrimonial transparente y estados financieros fidedignos.
¿Cómo se hace el control interno de activos fijos en una empresa?
Implementar un control interno de activos fijos paso a paso requiere un enfoque estructurado. Para asegurar que la conciliación contable de activos fijos sea fluida y efectiva, las empresas deben seguir un protocolo claro:
-
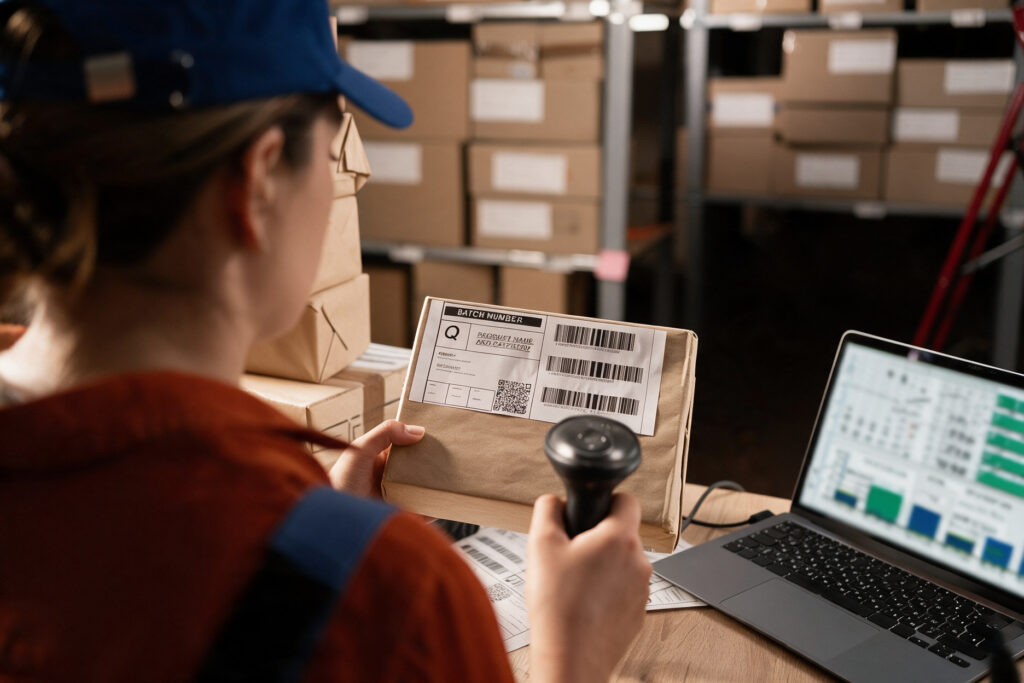
Codificación y etiquetado único
Asignar a cada activo una placa, código de barras o etiqueta RFID. Esto facilita la trazabilidad inmediata y evita la duplicidad de registros en el sistema.
-
Levantamiento del inventario físico
Realizar inspecciones periódicas para registrar todos los bienes tangibles de la organización, anotando serie, modelo, ubicación, responsable y condición física.
-
Cruce de información y detección de hallazgos
Comparar la base de datos obtenida en el inventario físico con el auxiliar contable de activos fijos. En esta etapa surgen los hallazgos típicos: activos no contabilizados, bienes faltantes o transferencias entre departamentos no reportadas.
-
Ajustes contables y revaluaciones
Corregir las diferencias identificadas mediante asientos de ajuste (bajas por deterioro, corrección de depreciaciones o altas de activos no registrados).
-
Actualización de políticas y manuales de procedimiento
Establecer normas claras para la compra, asignación, mantenimiento, traslado y baja de bienes, garantizando que el personal cumpla el protocolo operativo diariamente.
Conciliación contable vs. toma física: en qué se diferencian
Es común confundir estos dos conceptos, pero representan etapas distintas del control patrimonial:
| Criterio | Toma física de inventario | Conciliación contable |
| Enfoque | Operativo y de campo. | Analítico y financiero. |
| Acción principal | Contar, identificar, etiquetar y verificar el estado físico de los bienes in situ. | Comparar la base física contra el mayor general y los auxiliares contables. |
| Resultado final | Un listado actualizado de la existencia real de los bienes. | Un informe de variaciones, ajustes contables y el balance saneado. |
| Frecuencia recomendada | Anual o semestral. | Continua, o posterior a cada toma física. |
En resumen: la toma física recolecta la información del mundo real; la conciliación contable de activos fijos traduce esos hallazgos al lenguaje financiero y normativo de la empresa.
¿Cuándo se necesita un avalúo para conciliar activos fijos?
Existen escenarios en los que la simple revisión de facturas e inventarios no es suficiente para reflejar el valor real de los bienes. En estos casos, solicitar un avalúo técnico comercial o especializado se vuelve indispensable:
-
Activos sin documentación contable de origen: Bienes antiguos o adquiridos en lote cuyas facturas se han perdido o carecen de valor fiscal desagregado.
-
Aplicación de Normas Internacionales de Información Financiera (NIIF / IFRS): Bajo la NIC 16 (Propiedad, Planta y Equipo), las empresas deben registrar sus activos a valor razonable, lo cual exige el dictamen de un perito valuador independiente.
-
Deterioro de valor (NIC 36): Cuando un equipo ha sufrido un desgaste acelerado o un cambio tecnológico que reduce sustancialmente su capacidad productiva o valor de mercado.
-
Procesos de fusiones, adquisiciones o auditorías externas: Para respaldar el valor de la empresa ante inversionistas, entidades financieras o el Ministerio de Hacienda.
-
Reorganización corporativa y seguros: Para estructurar pólizas de cobertura basadas en valores de reposición actualizados y no en costos históricos desfasados.
Respalde el patrimonio de su empresa en Costa Rica
Llevar a cabo una adecuada conciliación contable de activos fijos con un control interno paso a paso garantiza el cumplimiento normativo, optimiza la carga fiscal y protege las inversiones operativas de la compañía.
En Tinsa by Accumin Costa Rica, contamos con un equipo multidisciplinario experto en la elaboración de avalúos comerciales e industriales, levantamiento de inventarios y valoración bajo normas NIIF/IFRS. Nuestros dictámenes le brindan el respaldo técnico indispensable para conciliar sus activos con total precisión y seguridad jurídica.